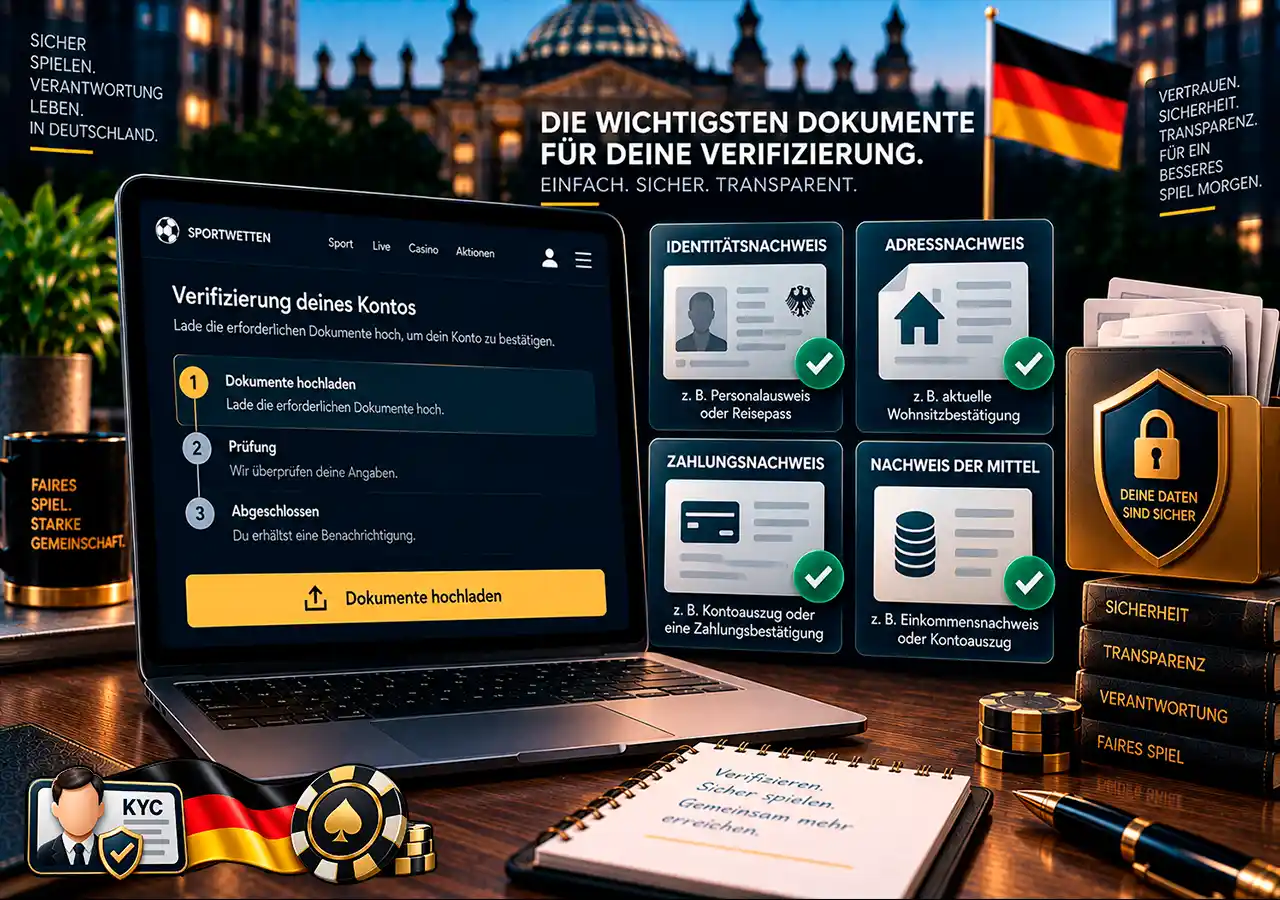
Die Tabelle zeigt, was jeder Nachweis belegt, welche Formate durchgehen und woran er scheitert. Diese drei Spalten entscheiden, ob du dein Konto ohne zweite Runde verifizieren kannst. Die verbindliche Liste der Unterlagen für das KYC steht in deinem Kontobereich, denn was ein Haus anfordert, hängt an Lizenz, Zahlungsweg und Auszahlungshöhe. Die folgenden KYC Unterlagen decken den Standardfall ab. 18+
Die Dokumente auf einen Blick
| Dokument | Was es nachweist | Akzeptierte Formate | Häufigster Ablehnungsgrund |
|---|---|---|---|
| Personalausweis / Reisepass | Identität und Alter | Farbfoto beider Seiten, JPG, PNG, PDF | Abgelaufen, Ecke abgeschnitten |
| Führerschein | Identität, nicht überall akzeptiert | Farbfoto beider Seiten | Rückseite fehlt |
| Meldebescheinigung | Gemeldeter Wohnsitz | Scan der vollen Seite | Datum außerhalb des Zeitfensters |
| Kontoauszug | Wohnsitz und Inhaber | PDF aus dem Banking | Screenshot ohne Name und IBAN |
| Strom- oder Telefonrechnung | Wohnsitz | Rechnung mit Absender und Datum | Beleg zu alt |
| Kartenfoto (beide Seiten) | Eigentum am Zahlungsmittel | Foto mit geschwärzten Mittelziffern | Volle Nummer oder CVV sichtbar |
| E-Wallet-Screenshot | Inhaberschaft am Wallet | Screenshot der Übersicht | Konto-ID oder E-Mail fehlt |
| Herkunftsnachweis | Herkunft des Geldes | Gehaltsabrechnung, Steuerbescheid, Kontoauszug | Kein erkennbarer Zahlungseingang |
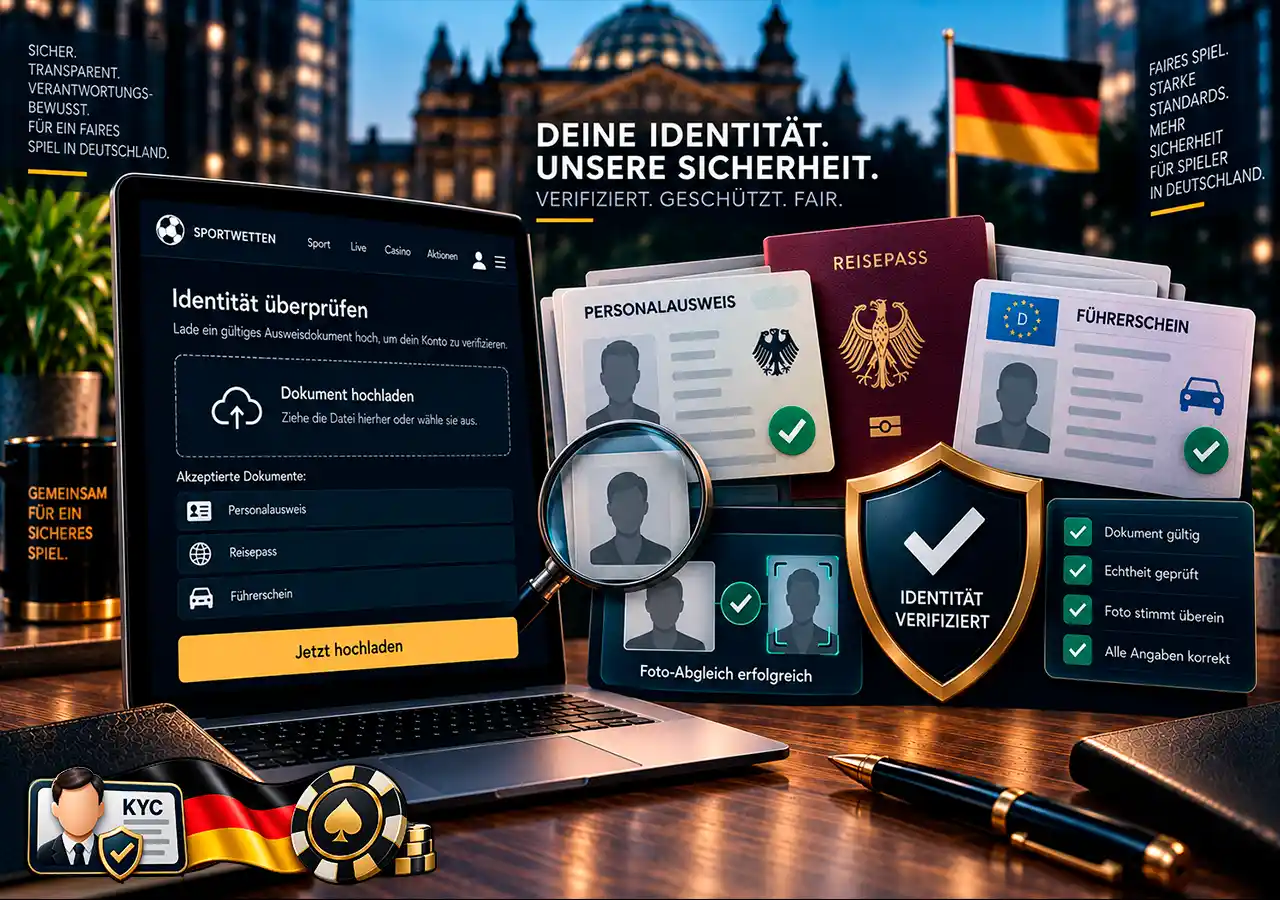
Identitätsnachweis: Ausweis, Reisepass oder Führerschein
Dieser Nachweis steht überall an erster Stelle. Akzeptiert werden in Deutschland Personalausweis, Reisepass und Aufenthaltstitel, den Führerschein nimmt längst nicht jeder Anbieter, und durchfallen werden Kopien von Kopien, Kinderausweise und Dokumente, die am Tag der Einreichung abgelaufen sind. Gültig heißt am Einreichungstag gültig, nicht irgendwann einmal ausgestellt.
Beim Personalausweis brauchst du beide Seiten, beim Reisepass reicht die Datenseite. Und dann kommt die Regel, an der die meisten scheitern, nämlich die Namensgleichheit: Was auf dem Dokument steht, muss zeichengenau zu deinen Registrierungsdaten passen, sonst läuft die Prüfung ins Leere. Hast du nach einer Heirat einen neuen Namen, lass die Kontodaten vor dem Upload ändern.
Adressnachweis: Was zählt und wie alt es sein darf
Der Ausweis belegt deinen Wohnsitz oft nicht ausreichend, deshalb kommt ein zweites Dokument dazu, auf dem vier Dinge gleichzeitig lesbar sein müssen: vollständiger Name, vollständige Anschrift, der Aussteller und das Ausstellungsdatum. Fehlt eines davon, fällt der Beleg durch, egal wie offiziell er wirkt.
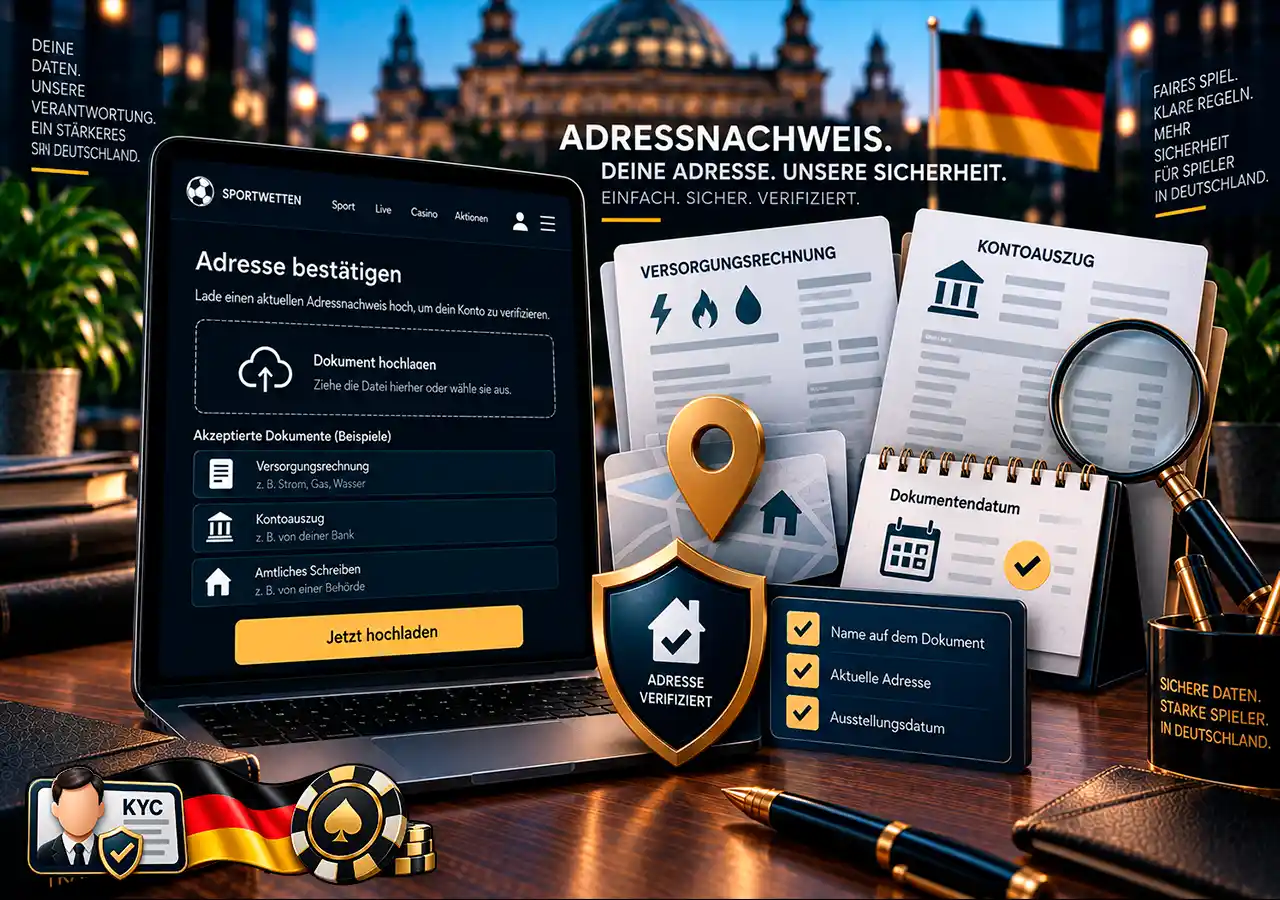
Das Zeitfenster ist die zweite Stolperfalle: Üblich sind drei bis sechs Monate ab Ausstellung, bei Tipico sechs. Wohnst du anders, als es der Kontoauszug zeigt, reiche eine Meldebescheinigung nach.
- Akzeptiert: Meldebescheinigung, Kontoauszug, Strom- oder Telefonrechnung, Behördenschreiben;
- meist abgelehnt: Mobilfunkvertrag, handschriftliche Belege, Werbepost;
- immer abgelehnt: Belege ohne Datum oder vollständige Anschrift.
Zahlungsnachweis: Karte, Konto und E-Wallet
Der dritte Nachweis überrascht viele, und an ihm bleiben Auszahlungen hängen. Belegt wird nur eines: dass das Zahlungsmittel dir gehört. Wer sein Konto zügig verifizieren will, reicht diesen Nachweis gleich zusammen mit dem Ausweis ein und nicht erst beim ersten Auszahlungsantrag.
Beim Kartenfoto gilt eine klare Regel: Die mittleren acht Ziffern und die Prüfnummer darfst du abdecken, sichtbar bleiben Name, die letzten vier Ziffern und das Gültigkeitsdatum.
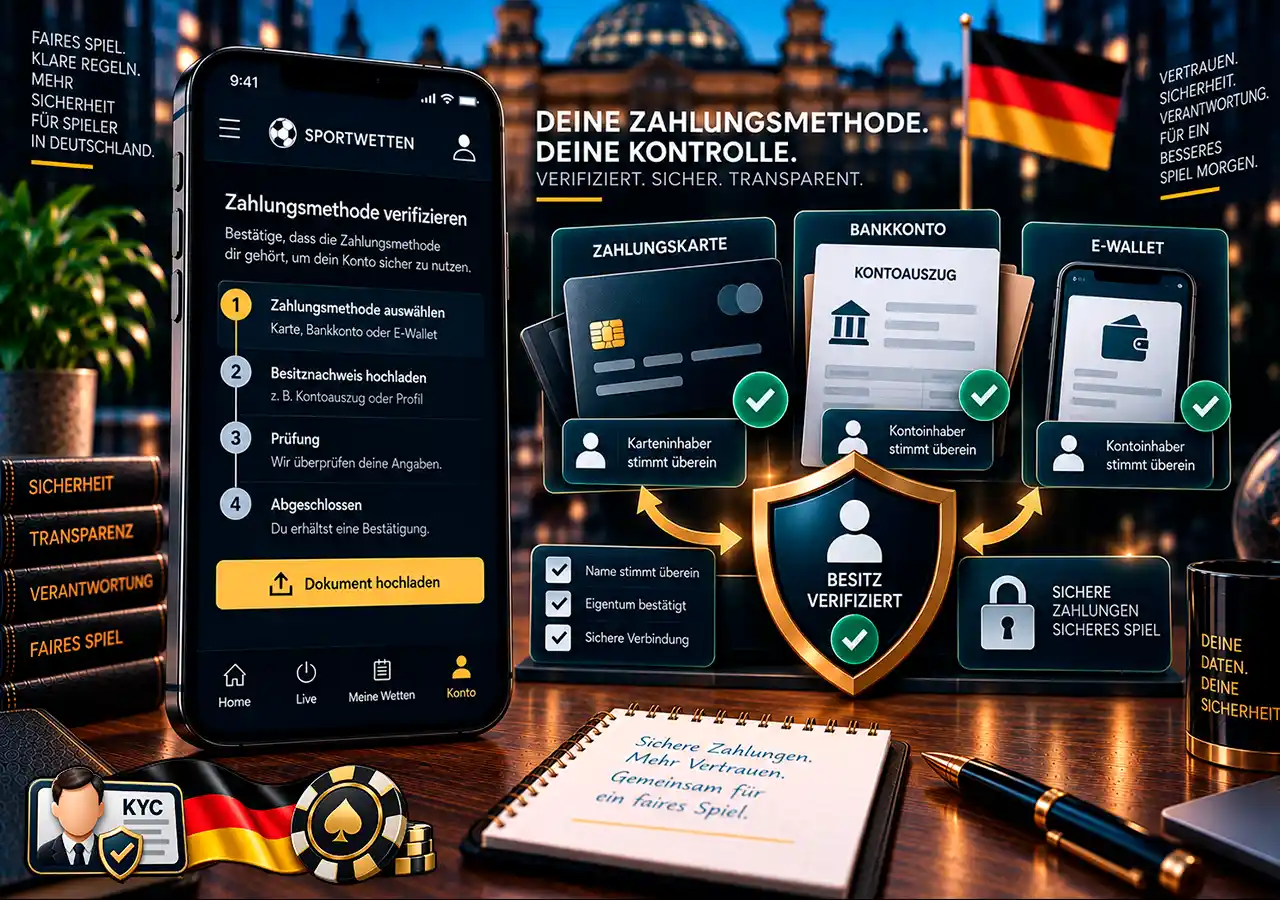
Zahlst du auf einem anderen Weg aus, als du eingezahlt hast, fordert fast jedes Haus einen zusätzlichen Nachweis an.
- Kreditkarte: Foto beider Seiten mit geschwärzten Mittelziffern und abgedecktem CVV;
- Bankkonto: Auszug oder Kopfzeile mit Name und IBAN, fremde Umsätze dürfen geschwärzt sein;
- E-Wallet: Screenshot der Kontoübersicht mit Konto-ID und E-Mail-Adresse.
Herkunftsnachweis bei höheren Beträgen
Ab einer gewissen Summe will ein Anbieter wissen, woher das Geld stammt. Dahinter steht die verstärkte Sorgfaltspflicht nach § 15 Geldwäschegesetz. Der oft zitierte Schwellenbetrag von 2.000 € gilt für das terrestrische Glücksspiel, denn § 16 GwG nimmt ihn für das Internet ausdrücklich zurück: Dort greifen die Sorgfaltspflichten ab dem ersten Euro. Eigene Schwellen veröffentlichen die Häuser nicht, sie folgen aus der internen Risikobewertung.
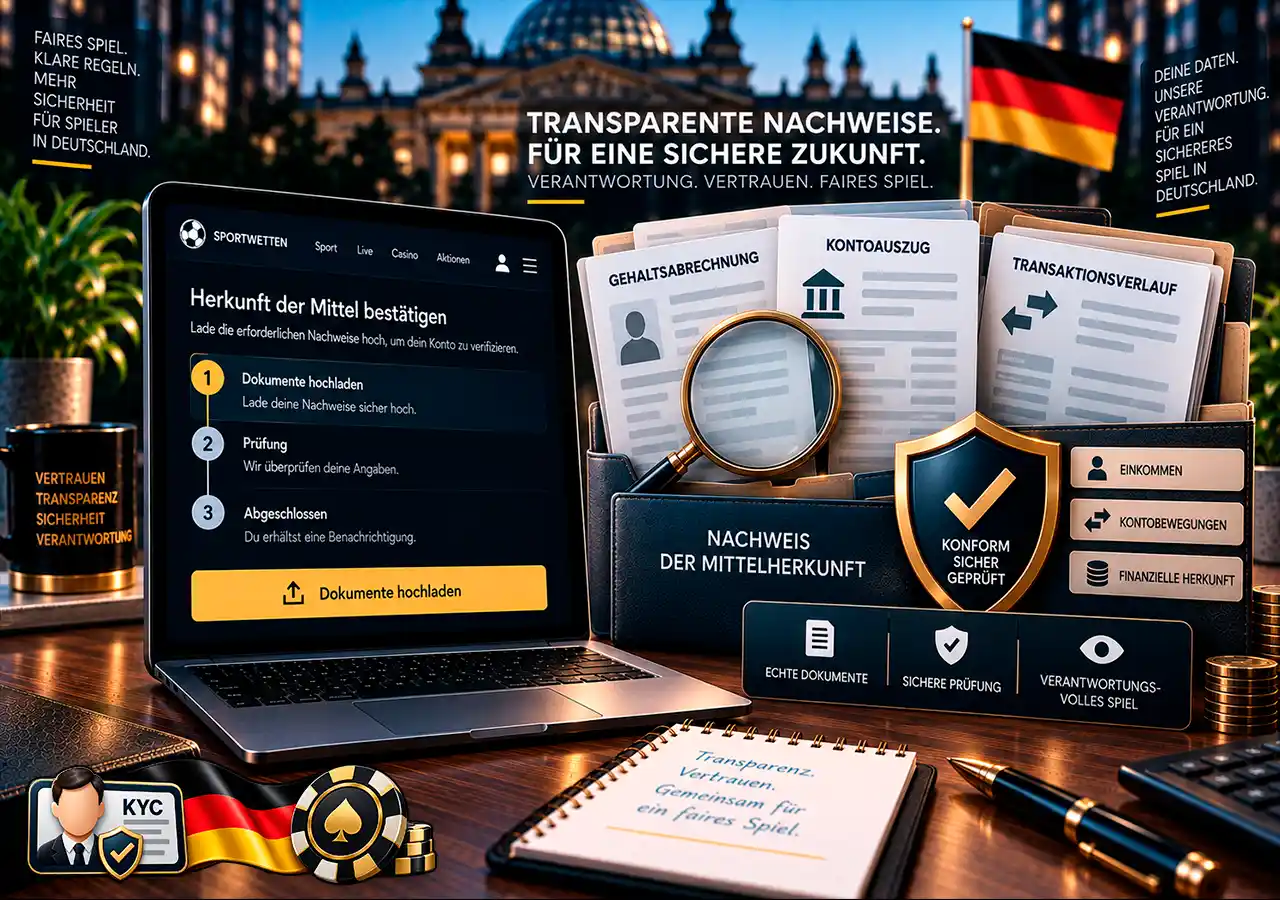
Abgefragt wird das über ein KYC Formular im Konto, in dem du die Einkunftsquelle auswählst und den Beleg hochlädst. Halte die Unterlagen vor der großen Auszahlung bereit.
- Gehaltsabrechnungen der letzten Monate;
- Steuerbescheid oder Einkommensnachweis;
- Kaufvertrag, etwa beim Verkauf eines Fahrzeugs;
- Kontoauszug mit erkennbarem Geldeingang.
So bereitest du deine Dokumente vor
Fotografiere auf dunkler, matter Fläche, ohne Blitz und ohne Schräglage, und halte keine Finger über die Daten. Farbe statt Graustufen ist Pflicht, sonst fehlen die Sicherheitsmerkmale. Gängige Formate sind JPG, PNG und PDF, das Größenlimit liegt je nach Haus bei 2 bis 5 MB.
Ein Punkt kostet besonders viele Spieler einen zweiten Anlauf: Ein abfotografierter Bildschirm mit dem Dokument darauf wird praktisch überall abgelehnt, weil Moiré und Spiegelungen die Echtheitsprüfung unmöglich machen.
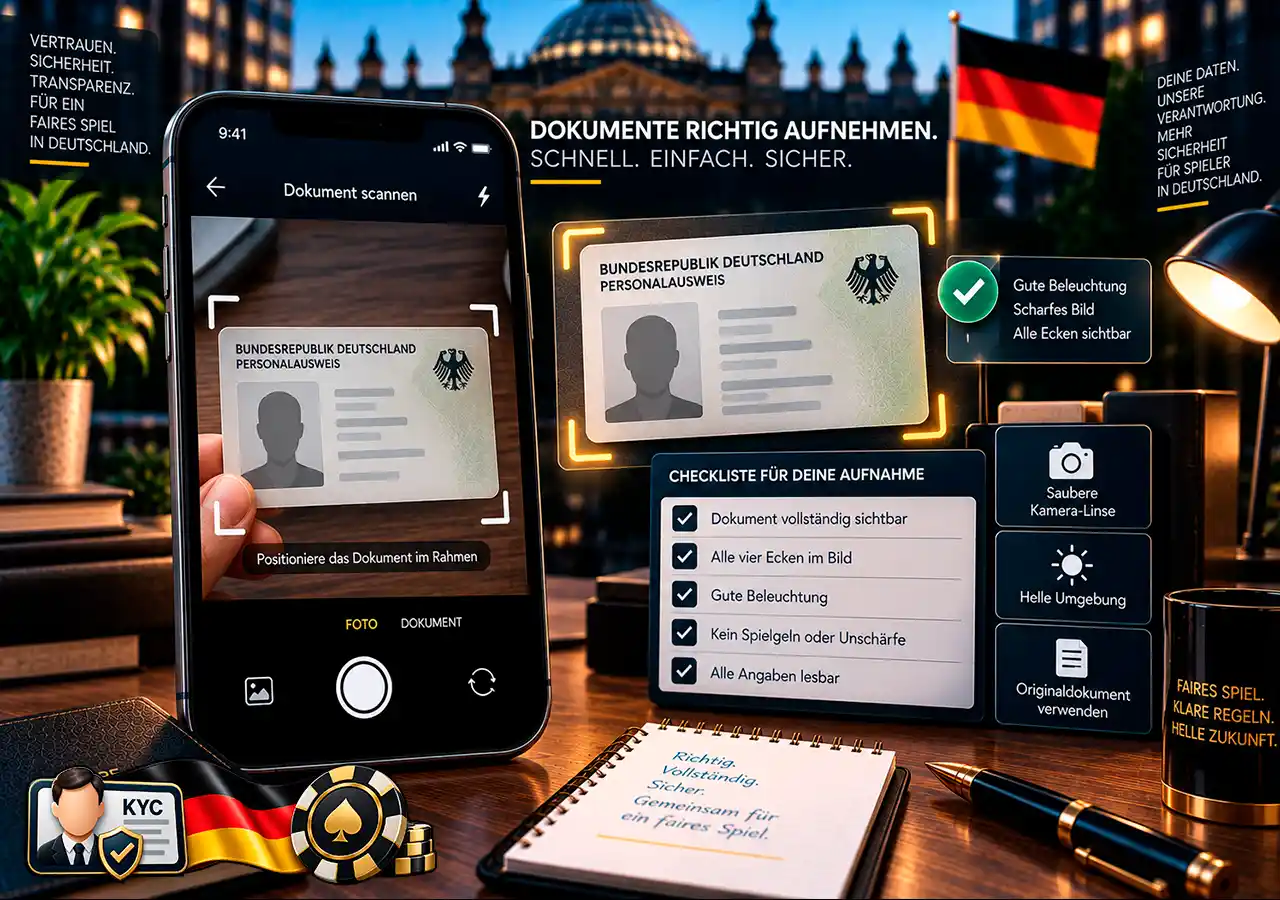
Lade alles in einem Rutsch hoch, denn jede Prüfrunde kostet einen Tag.
- Alle vier Ecken sichtbar;
- keine Spiegelung, kein Finger auf den Daten;
- Farbe statt Graustufen;
- Dokument am Einreichungstag noch gültig;
- Name identisch mit den Kontodaten;
- Adressnachweis innerhalb des Zeitfensters;
- Dateiformat und Größe passen;
- alle Dokumente zusammen hochgeladen.
Sicher hochladen: was du schwärzen darfst
Viele fragen sich, ob das Hochladen vom Ausweis gefährlich ist. Die Antwort hängt am Weg. Das verschlüsselte Upload-Formular im Konto eines lizenzierten Anbieters ist etwas völlig anderes als eine Datei per E-Mail oder Messenger, die unverschlüsselt über fremde Server läuft. Den Ausweis hochladen ist nicht gefährlich, solange der Weg stimmt.
Geschwärzt werden darf, was zur Identifizierung nicht gebraucht wird: die Zugangsnummer auf der Vorderseite und je nach Anbieter Teile der maschinenlesbaren Zone. Sichtbar bleiben Name, Geburtsdatum, Gültigkeit und Dokumentennummer.
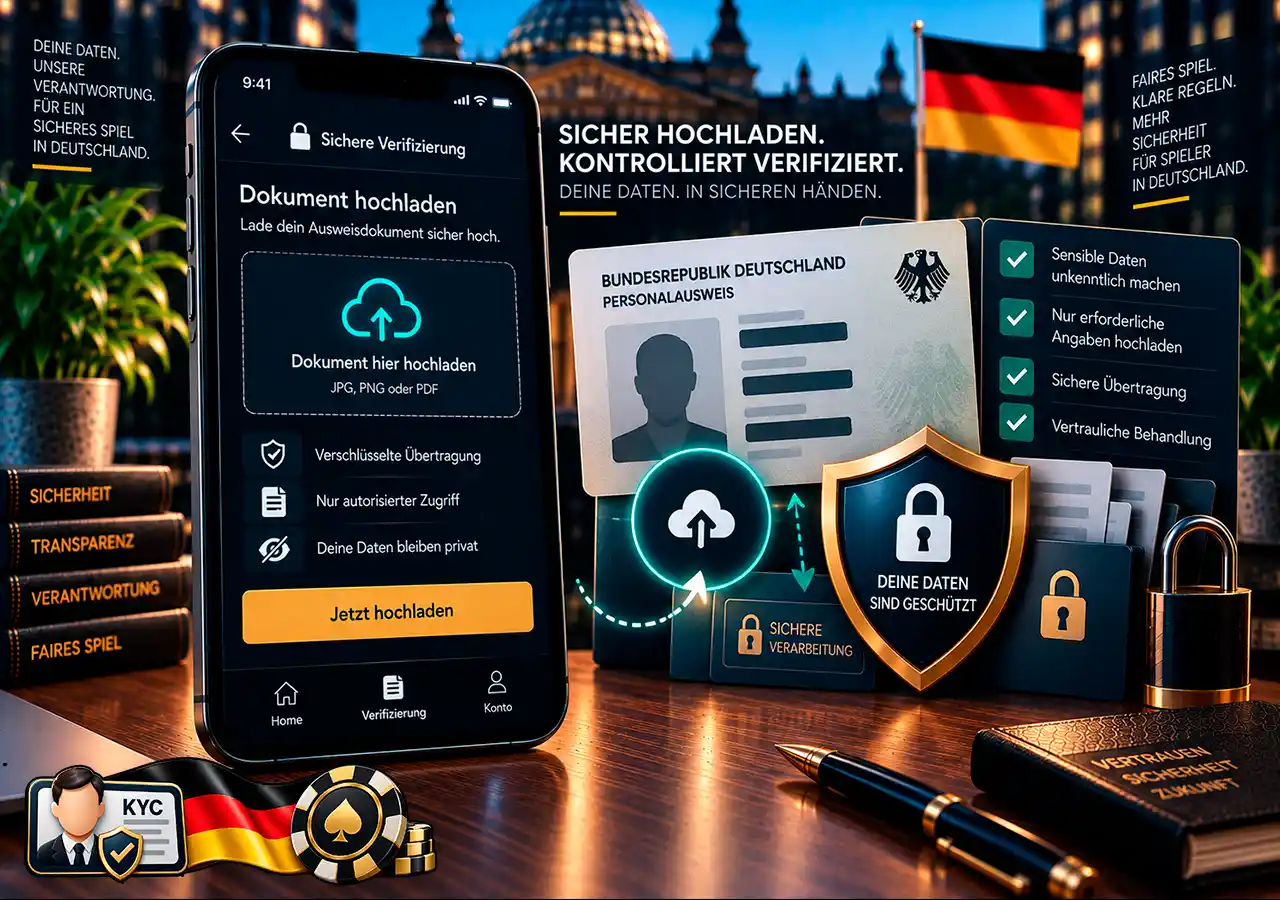
Beim Kontoauszug sind das Name, IBAN und Buchungsdatum. Aufbewahrt werden die Unterlagen nach § 8 Geldwäschegesetz fünf Jahre und spätestens nach zehn Jahren vernichtet, weshalb eine Löschung auf Zuruf nicht geht.
- Die Anforderung kommt per E-Mail statt aus dem Konto;
- die Seite führt keine überprüfbare Lizenz;
- jemand will die volle Kartennummer samt Prüfnummer;
- ein seriöses Haus fragt nie nach PIN, CVV oder Kontopasswort.
Wenn ein Dokument abgelehnt wird
Eine Ablehnung ist fast immer ein Formfehler. Reiche das korrigierte Dokument über dieselbe Funktion neu ein, die zweite Prüfung dauert 24 bis 48 Stunden. Wenn die Verifizierung bei Tipico nicht geht oder die Verifizierung bei bwin nicht geht, obwohl die Unterlagen sauber sind, führt der Weg über ein Support-Ticket, danach über die Beschwerdestelle des Anbieters und am Ende über die zuständige Aufsicht. Zwei Dinge machen die Lage schlimmer: ein zweites Konto und ein bearbeitetes Dokument.
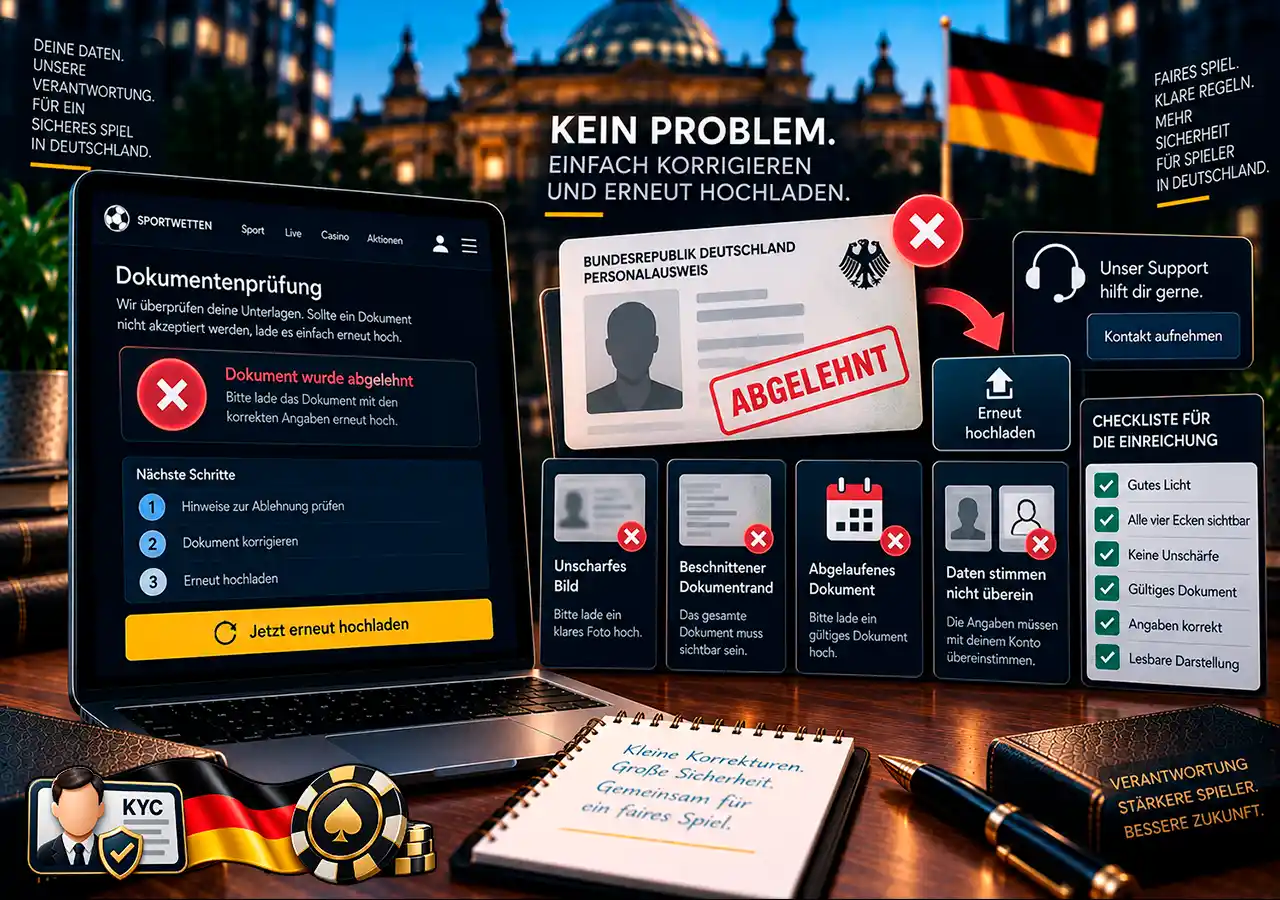
Beides ist ein Verstoß gegen die Geschäftsbedingungen und kann das Guthaben kosten.
- Unlesbarer Scan: neu fotografieren, Farbe, alle vier Ecken im Bild;
- beschnittenes Dokument: vollständige Seite statt Ausschnitt;
- abgelaufener Ausweis: Reisepass oder neues Dokument einreichen;
- Adressnachweis zu alt: aktuellen Beleg mit Ausstellungsdatum wählen;
- Namensabweichung: Kontodaten vom Support korrigieren lassen;
- fremdes Zahlungsmittel: eigenes Konto oder eigene Karte hinterlegen.
Wann welche Dokumente verlangt werden
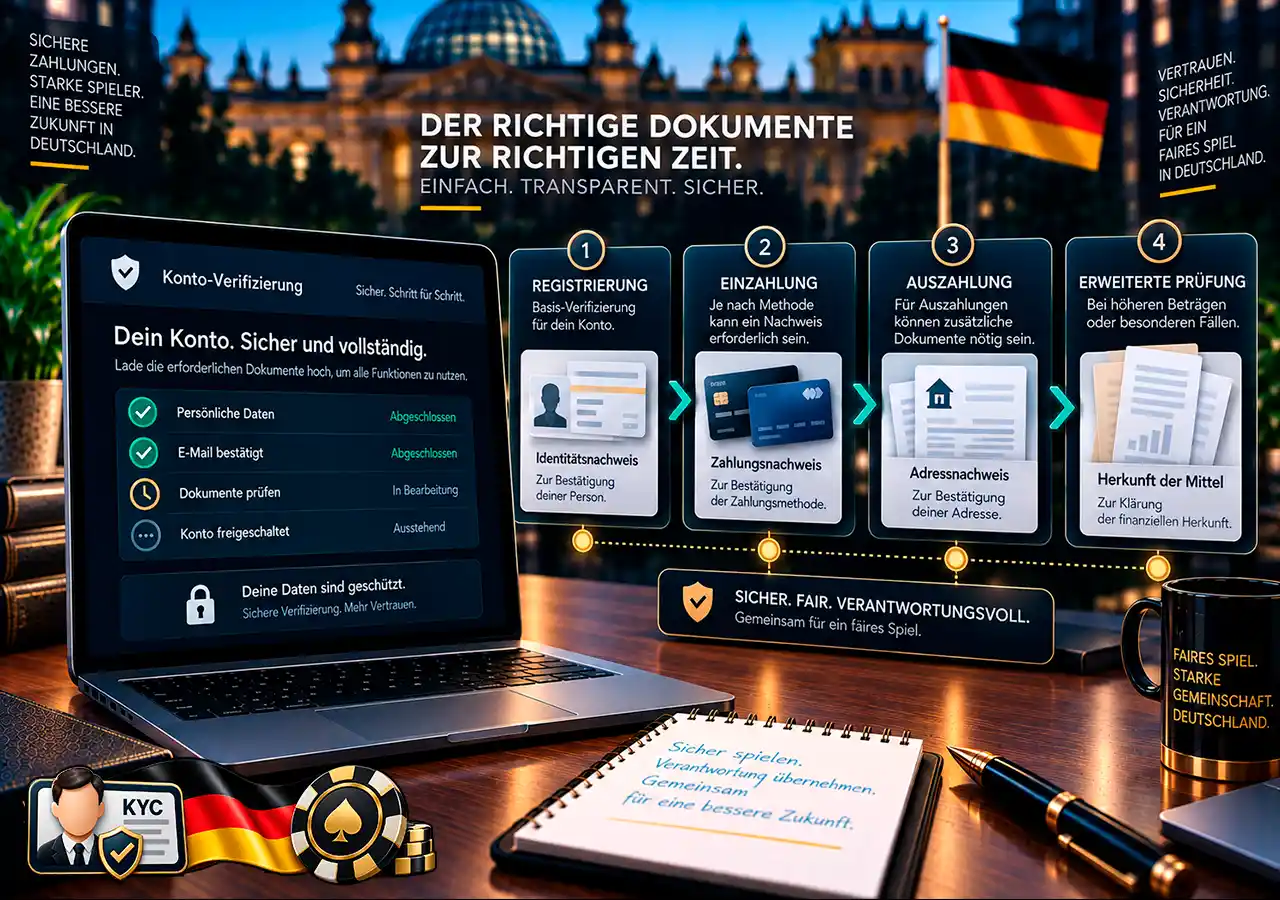
Für die KYC Dokumente in Deutschland gibt es zwei Muster. Bei deutscher Lizenz steht die Identifizierung am Anfang: Wer bei bwin sein Konto verifizieren will, hat den Papierkram gleich zu Beginn erledigt. Bei internationaler Lizenz registrierst du dich in Minuten, die Unterlagen werden erst vor der ersten Auszahlung fällig.
Wichtig ist, was sich dabei nicht ändert: Die Dokumente sind in beiden Fällen dieselben. Verschoben wird nur der Zeitpunkt, und genau das steckt hinter der Suche nach einem Wettanbieter ganz ohne Verifizierung. Der schnelle Start kostet dich später Wartezeit, weil die Sportwetten Verifizierung dann genau in dem Moment läuft, in dem du an dein Geld willst. Wer einen Wettanbieter ganz ohne Verifizierung beim Anmelden wählt, schiebt die Verifizierung bei Sportwetten nur nach hinten.
Häufige Fragen zu Verifizierungsdokumenten
Drei Nachweise decken fast jeden Fall ab: ein gültiges Ausweisdokument, einen Adressnachweis und einen Beleg für das Zahlungsmittel. Bei größeren Auszahlungen kommt ein Herkunftsnachweis dazu. Welche Dokumente dein Anbieter für das KYC konkret sehen will, steht in deinem Kontobereich.
Üblich sind drei bis sechs Monate ab Ausstellungsdatum, bei Tipico sechs. Maßgeblich ist das Datum auf dem Beleg, nicht der Tag des Downloads.
Bei einem lizenzierten Anbieter ja, denn das Geldwäschegesetz verpflichtet ihn dazu. Nutze ausschließlich das Upload-Formular im Konto, niemals E-Mail oder Messenger.
Teilweise. Die Zugangsnummer und je nach Anbieter Teile der maschinenlesbaren Zone darfst du abdecken, Name, Geburtsdatum, Gültigkeit und Dokumentennummer müssen lesbar bleiben.
Prüfe Schärfe, Ecken, Gültigkeit und Namensgleichheit, korrigiere den Fehler und reiche erneut ein. Bleibt es dabei, geht es über Support-Ticket und Beschwerdestelle zur Aufsicht.
Weil Geld nur an den Kontoinhaber zurückfließen darf. Der Nachweis ordnet Karte, Konto oder Wallet eindeutig dir zu.
Ja, und zwar ein großes. Wer mit einem Fake bei der Tipico Verifizierung oder anderswo durchkommen will, begeht Urkundenfälschung: Das Konto wird gesperrt, das Guthaben verfällt, der Fall kann angezeigt werden. Ein fremdes Dokument hat dieselbe Folge.
Nach § 8 Geldwäschegesetz fünf Jahre, spätestens nach zehn werden sie vernichtet. Solange diese Frist läuft, geht sie deinem Löschanspruch nach DSGVO vor.